
Tangem Wallet 2.0: аппаратный криптокошелёк формата банковской карты с чипом EAL6+ (и почему их несколько?)
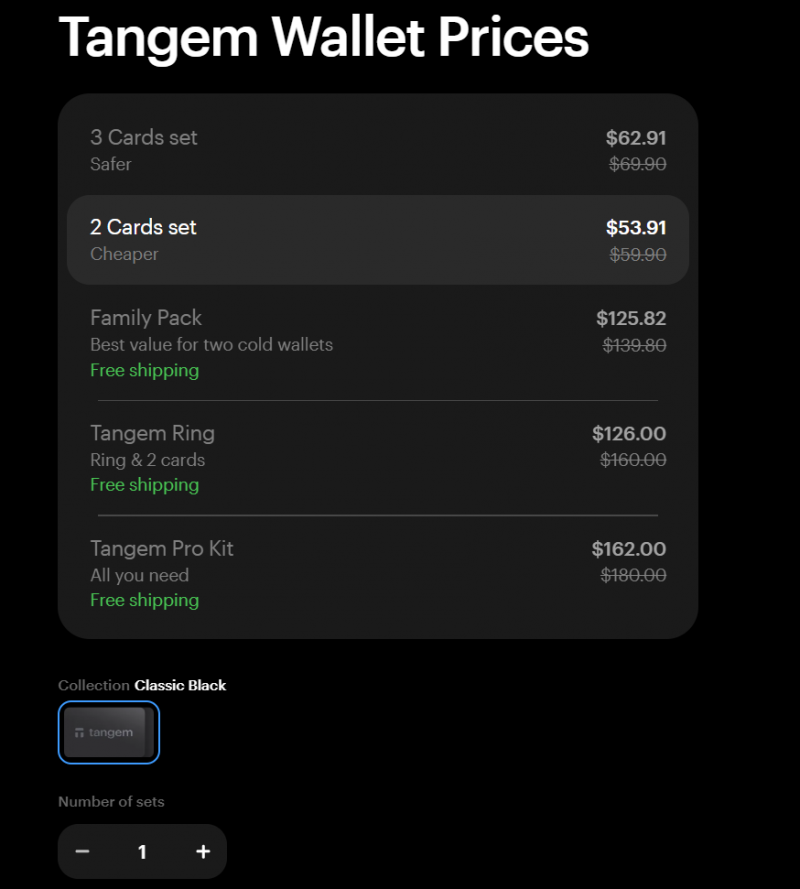
- Цена: $62.91 за 3шт / $ 53.91 за 2шт (с промокодом)
- Перейти в магазин
Друзья, всем привет!
Прошли те времена, когда криптовалюта была исключительно чем-то про майнинг-фермы и биткоин с его волатильным курсом. Сегодня это полноценный инструмент для хранения активов, который всё сильнее превращается в платёжное средство, бросающее вызов традиционным банковским счетам и картам (а иногда работающий с ними в тандеме). И это неудивительно, ведь криптовалюта не обременена классической регуляцией, обязательной персонификацией и санкциями. Я уже делал обзор на криптокошелёк от другой компании, но некоторые читатели в комментариях отметили: всё это, конечно, хорошо, но вот Tangem — лучше и удобнее. Ок, вызов принят: Tangem так Tangem! Тем более продукт действительно интересный и по-своему уникальный. Приглашаю посмотреть на него вместе и понять, почему в комплекте их сразу несколько ↓
ТЕХНИЧЕСКИЕ ХАРАКТЕРИСТИКИ
- Комплектация: 2 или 3 карты
- Чип безопасности: Сертификация EAL6+ (Common Criteria)
- Класс защиты от внешней среды: IP69K (полная пыленепроницаемость и защита от высоконапорной мойки / горячей воды)
- Сертификаты и стандарты: EAC, CE, WEEE
- Диапазон рабочих температур: от -25 °C до +50 °C
- Рекомендации по эксплуатации: Защищать от сильных механических повреждений
- Приложение: Официальное приложение Tangem из App Store или Google Play
- Материал корпуса: Пластик
- Беспроводной интерфейс: NFC
- Габариты карты: 85.6 × 54 мм (стандарт ID-1 / формат банковской карты)
- Срок службы: 25 лет
- Артикул (SKU): TG128X3-B
- Штрихкод (GTIN): 7629999999039
- Разработка и сборка: Разработано в Швейцарии (Designed in Switzerland), собрано в Индонезии (Assembled in Indonesia)
- Толщина карты: 1 мм
- Вес карты: ~6 г
- Модель чипа: Samsung S3D232A / S3D350A (со встроенным аппаратным генератором случайных чисел TRNG)
- Элемент питания: Отсутствует (питание подаётся индуктивно от смартфона через NFC во время считывания)
- Дополнительная физическая защита: Устойчивость к X-Ray (рентгеновскому излучению), электростатическим разрядам и электромагнитным помехам
- Генерация и хранение ключей: Локальная генерация внутри Secure Element при активации; приватные ключи никогда не покидают чип
- Поддержка Seed-фразы (v2): Возможность создания кошелька как без сид-фразы (резервное копирование ключей напрямую между картами), так и с использованием стандартной фразы из 12/24 слов
- Защита от подбора PIN: Встроенный алгоритм защиты от перебора (Brute-force protection) с геометрическим увеличением времени отклика чипа
- Исходный код: Исходный код мобильного приложения полностью открыт (Open Source) и прошёл независимый аудит
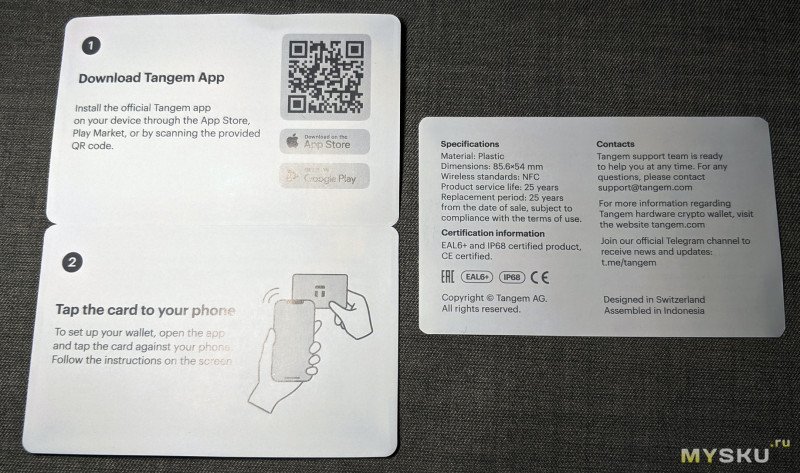
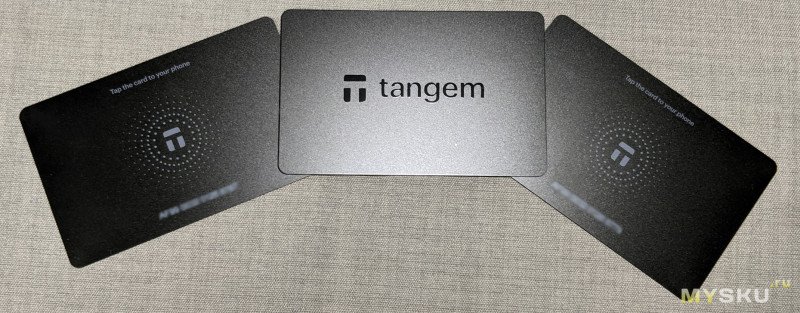
Кошелёк представляет собой комплект из двух или трёх карточек. Они бывают как матовые чёрные, как у меня, так и в других цветовых и тематических исполнениях.
Перед тем как приступить к обзору самого продукта, предлагаю ознакомиться со справочной информацией, которая сразу снимет огромное количество вопросов, особенно у новичков в криптомире.
РАЗДЕЛ 1. ОБЩАЯ ИНФОРМАЦИЯ
- Что представляет собой криптовалюта
Криптовалюта — это цифровой формат денежных средств, функционирующий без контроля со стороны классических банков. Безопасность переводов и выпуск новых монет обеспечиваются методами криптографии. Работа системы опирается на децентрализованную сеть: в ней отсутствуют регулирующие органы, администраторы или посредники, а все расчёты проходят автоматически.
- Традиционные цифровые монеты (коины)
Люди, поверхностно знакомые с криптосферой, часто слышали о резких колебаниях стоимости цифровых активов. Цена того же биткоина постоянно скачет. Но за счёт чего он вообще имеет ценность? Его невозможно напечатать или создать «из воздуха». Для эмиссии монеты требуются серьёзные вычислительные мощности, электричество и оборудование. С формированием каждого следующего блока затраты ресурсов возрастают.
Следовательно, биткоин можно представить как эквивалент затраченного ограниченного ресурса. Скептики скажут, что это лишь цифровой фантик. Однако аналогичным образом устроена ценность драгоценных металлов или камней: их количество лимитировано, а добыча требует затрат. Главный фактор — соотношение спроса и предложения. Пока общество признаёт предмет ценным и готово его покупать, он остаётся ликвидным.
- Стейблкоины
При упоминании цифровых денег многие представляют сильную нестабильность курса, о которой часто пишут в новостях. Однако на рынке есть и стабильные решения — стейблкоины.
Их стоимость жёстко привязана к курсу фиатных валют. К примеру, токены USDT (от Tether) и USDC (от Circle) эквивалентны доллару США в соотношении 1:1.
Возникает вопрос: если обычные монеты обеспечиваются вычислительными затратами, то за счёт чего держат курс стейблкоины? Почему нельзя просто выпустить их в неограниченном объёме? Популярные токены вроде USDT и USDC подкреплены реальными финансовыми резервами (долларами, гособлигациями, золотом, биткоинами). Эмитенты регулярно публикуют отчёты и проходят аудиторские проверки.
Безусловно, централизованное обеспечение противоречит идее полной независимости. Тем не менее жизнеспособность таких токенов держится на высоком доверии пользователей. Рыночная капитализация USDT и USDC составляет десятки миллиардов долларов.
Существуют ли риски падения? Разумеется. Если фундаментальные финансовые институты, ключевые валюты или мировые рынки столкнутся с глубоким кризисом, это затронет как традиционные монеты, так и стейблкоины. Абсолютно безопасных инструментов не существует. Чтобы минимизировать потенциальные убытки, необходимо диверсифицировать свой капитал («не держать все яйца в одной корзине»).
- Сетевая инфраструктура
Один и тот же стейблкоин (например, USDT) может функционировать в совершенно разных блокчейн-сетях: TRC-20, ERC-20, BSC-20, Solana, Arbitrum и других.
Важно: Прямой перевод средств между несовместимыми сетями невозможен — в противном случае монеты будут безвозвратно утеряны.
Если вам нужно перевести USDT из сети TRC-20 адресату, принимающему BSC-20, сначала требуется обменять токены через кроссчейн-мост или криптобиржу. В интерфейс рассматриваемого кошелька эта функция уже встроена.
- Где хранится криптовалюта?
Все данные находятся внутри блокчейна.
Блокчейн — это распределённая децентрализованная база данных, состоящая из строго упорядоченных блоков информации. Каждый последующий блок криптографически связан с предыдущим, поэтому незаметно подделать или переписать историю транзакций технически невозможно. Технология гарантирует прозрачность и надёжность операций без привлечения третьих лиц.
В блокчейне отсутствуют персональные данные. При создании кошелька система генерирует обезличенную запись, не привязанную к имени, геопозиции или конкретному устройству. Это просто случайный набор символов. Вы можете бесплатно и мгновенно регистрировать неограниченное количество таких адресов.
Доступ к средствам есть исключительно у владельца приватных ключей. Никакие структуры не смогут заблокировать или изъять активы без физического доступа к этим ключам.
Минус: Незаконно полученные средства могут свободно перемещаться между адресами.
Плюс: Для обычных пользователей это инструмент защиты капитала, независимый от геополитических рисков и решений отдельных государств.
- Секретная фраза (Seed-фраза)
Ключ от цифрового кошелька представляет собой комбинацию из нескольких слов, записанных в определённом порядке (чаще всего 12 или 24 слова). Настоятельно рекомендуется физически выписать их ручкой на бумаге.
Большинство сервисов используют стандарт BIP-39, который базируется на фиксированном словаре из 2048 слов:
- Уникальное начало: Каждое слово однозначно идентифицируется по первым четырём буквам, что сводит к минимуму ошибки при роде ввода.
- Языковые стандарты: Основной и самый совместимый список состоит из английских слов, хотя существуют версии и на других языках.
- Простота восприятия: Слова подобраны так, чтобы исключить путаницу при чтении и записи.
- Математическая проверка: Завершающее слово фразы содержит контрольную сумму. Если порядок слов нарушен или вы ошиблись в слове, система выдаст ошибку («Invalid Mnemonic») и не примет фразу.
- Passphrase
Это опциональный пароль, внутри кошелька, помимо самой seed-фразы, так называемое «25 слово». В отличии от seed-фразы, она задаётся полностью вами и может содержать любые цифры и буквы. По факту это пароль от кошелька, но в блокчейне. Если данная фраза у вас установлена, в этом случае, имея seed-фразу, злоумышленник «зайдёт в пустую квартиру», но не откроет сейф с деньгами. Но возможно будет пытаться это сделать (хотя он не будет знать, есть ли сейф вообще). Если сейф надёжно защищён — вряд ли он в него попадёт. Passphrase поддерживают не все программные и аппаратные кошельки, поэтому, чтобы попасть в данный сейф, нужны программы с её поддержкой. Tangem поддерживает passphrase при импорте существующего кошелька.
- Адрес кошелька
В каждой сети кошелёк имеет уникальный публичный идентификатор. У него нет привязки к ФИО, стране или паспортным данным.
Перед отправкой любой суммы обязательно сверяйте каждый символ адреса получателя. Ошибка даже в одном знаке приведёт к окончательной утрате средств без возможности отменить операцию. Транзакции с цифровыми активами требуют предельной внимательности и точности.
РАЗДЕЛ 2. FAQ (ответы на очевидно возникающие вопросы)
Зачем мне нужен холодный аппаратный криптокошелёк (некастодиальный), если можно хранить деньги на бирже (кастодиальный кошелёк), вроде Binance и Bybit?
Кастодиальные кошельки (биржи) удобны для выполнения текущих операций, но надёжность хранения там под вопросом. Пока деньги на бирже — ими владеет биржа. Случись что-то с площадкой — с активами можно попрощаться. В 2022 году таким образом рухнула третья по величине криптобиржа FTX. Поговорку «Not your keys, not your coins» (не твои ключи — не твоя криптовалюта) в криптосообществе придумали не просто так.
Есть бесплатные некастодиальные программные кошельки вроде Trust Wallet. Зачем покупать аппаратный? В чём его преимущество?
Безопасность на абсолютно разном уровне. Некастодиальные «горячие кошельки» (приложения на iOS и Android) несут риски со стороны операционной системы смартфона. Если телефон заражён вирусом или скомпрометирован, приватные ключи могут утечь. Более того, вредоносное ПО может незаметно подменить адрес в буфере обмена, и деньги уйдут мошеннику.
В случае с Tangem приватный ключ генерируется внутри изолированного чипа банковского уровня при первой активации и физически никогда не покидает карту. Телефон используется только как экран с приложением: он формирует транзакцию, отправляет её на карту по NFC, карта внутри своего чипа подписывает её приватным ключом и возвращает обратно уже готовую подпись. Сам приватный ключ не видит ни смартфон, ни операционная система, ни интернет.
У Tangem нет экрана, в отличие от некоторых классических кошельков. Разве это не снижает безопасность?
Здесь принципиально иная философия. Уязвимость устройств с экранами и аккумуляторами заключается в сложности конструкции: дисплей можно разбить, батарея со временем вздувается или теряет ёмкость, а корпус можно попытаться вскрыть. Tangem пошёл по пути максимальной физической надёжности и простоты. Это монолитная пластиковая карта, внутри которой «запечён» чип. Данные транзакции (сумму, монету и адрес) вы проверяете на экране смартфона перед прикосновением карты, а от подмены данных защищает архитектура приложения и закрытый протокол NFC-обмена.
ВАЖНО! Учитывая, что у кошелька нет своего независимого дисплея, абсолютная безопасность достигается только при заблокированном загрузчике смартфона и отсутствии root-прав / jailbreak.
Если я потеряю карту Tangem или она выйдет из строя, я потеряю свои деньги?
Нет, ваши деньги — в блокчейне, а не на самой пластиковой карте. Карта — это ключ. Комплект Tangem продаётся наборами из 2 или 3 карт (Set of 2 / Set of 3). При первичной настройке один и тот же приватный ключ защищённо копируется на все карты из комплекта. Если вы потеряете одну карту, вы просто берёте вторую (резервную), прикладываете к телефону, вводите свой пароль и восстанавливаете полный доступ к активам. Вторую или третью карту нужно хранить в надёжном месте (например, дома в сейфе или у близких).
Если компания Tangem прекратит своё существование и приложение станет недоступным, я потеряю свои деньги?
Нет! Как я писал ранее, ваши средства находятся в блокчейне. Исходный код приложения Tangem полностью открыт (Open Source) и выложен на GitHub. Даже если компания исчезнет, любой желающий сможет скомпилировать приложение, или сторонние разработчики выпустят совместимые форки.
Благодаря открытому коду, ключи с карты можно извлечь через сторонние независимые утилиты (или используя опциональную seed-фразу, если вы включили её при генерации) и импортировать в любой другой некастодиальный кошелёк.
А как же seed-фраза из 12 или 24 слов? Разве она тут не нужна?
Это ключевая фишка Tangem. По умолчанию кошелёк предлагает создать ключи без seed-фразы. Почему? Потому что именно seed-фраза, записанная на бумажке — это слабейшее звено безопасности для 90% пользователей (бумажку могут сфотографировать, найти посторонние или вы сами можете её потерять). В классическом сценарии Tangem роль seed-фразы выполняют ваши резервные карты.
Однако в прошивке Tangem 2.0 разработчики добавили выбор: если вы консерватор и привыкли к стандартной мнемонической фразе (BIP-39), вы можете сгенерировать её при создании кошелька (лично я использую seed-фразу наравне с картой). Но стандартный способ с несколькими картами банально проще и безопаснее для большинства.
Если кто-то найдёт или украдёт мою карту Tangem, он получит доступ к моим деньгам?
Нет! При настройке карт вы обязательно задаёте Access Code (пароль доступа). Без знания этого пароля нашедший карту не сможет подмахнуть ни одну транзакцию и даже не увидит баланс.
А что если злоумышленник попытается подобрать этот пароль (Access Code)?
В чип зашита защита от перебора (brute-force). После каждой неправильной попытки ввода пароля время ожидания следующей попытки увеличивается экспоненциально. Чтобы сделать сотню попыток ввода, злоумышленнику понадобятся годы. Проще говоря, подобрать пароль методом перебора физически невозможно.
А если я сам забуду пароль (Access Code) от карты?
Вот для этого и нужен комплект из 2 или 3 карт! Если вы забыли пароль, вы можете запустить процедуру сброса через приложение. Для этого понадобятся вторая резервная карта и время. Процесс сброса специально сделан с задержкой (по умолчанию 24 часа), чтобы никто не мог сбросить пароль с вашей картой быстро и незаметно.
Если кто-то найдёт или украдёт две мои карты Tangem, он получит доступ к моим деньгам?
Да. Если в настройках карты активирован пункт «Восстановление доступа», человек с помощью двух карт сможет сбросить пароль. Поэтому карты либо нельзя хранить в одном месте, либо нужно отключать возможность восстановления (хотя это немного ломает философию продукта).
Кошелёк работает по NFC. Разве это не ахиллесова пята? Вдруг хакер «считает» карту в метро через карман?
Это исключено. Во-первых, радиус работы NFC — всего пара сантиметров: приложить считыватель «случайно» через одежду и сумку так, чтобы установить стойкое соединение, практически нереально. Во-вторых, даже если хакер с мощным оборудованием прижмётся к вам вплотную — по NFC не передаются приватные ключи. Передаётся только зашифрованная транзакция, которую чип подписывает внутри себя. И в-третьих, без ввода вашего пароля (Access Code) или биометрии в приложении на смартфоне чип просто не станет подписывать никакие команды.
Насколько вообще надёжен сам пластик и чип? Что если карта намокнет или постирается в машинке?
В плане физической живучести Tangem выигрывает у 99% аппаратных кошельков. В нём нет аккумулятора (питание идёт от NFC-поля телефона), нет экрана, кнопок, разъёмов и шлейфов — ломаться просто нечему. Корпус полностью герметичен (стандарт защиты IP69K). Карта не боится воды, её можно постирать в стиральной машине, заморозить во льду, уронить в грязь или подвергнуть рентгеновскому излучению (например, в аэропорту). Диапазон рабочих температур — от -25 °C до +50 °C. Сертифицированный чип безопасности от Samsung имеет высший уровень защиты EAL6+ (такой же уровень используется в биометрических паспортах и банковских картах премиум-сегмента).
Есть ведь и другие кошельки на рынке. Что выделяет Tangem среди аналогов?
Прежде всего — уникальный формат. Это кошелёк в форме обычной банковской карты, который всегда можно носить в картхолдере или чехле телефона. Не нужно таскать с собой провода, заряжать аккумулятор перед использованием или прятать громоздкие девайсы. Процесс использования занимает буквально пару секунд: открыл приложение на смартфоне, приложил карту к задней крышке — транзакция подписана. Плюс концепция отказа от обязательной seed-фразы в пользу резервных карт делает его, пожалуй, самым дружелюбным кошельком для новичков при сохранении бескомпромиссного уровня защиты.
А если злоумышленник с высокотехнологичным оборудованием (лабораторией, сканирующим электронным микроскопом, лазерами) физически захватит карту? Он сможет обойти защиту чипа и вытащить ключи?
Нет, это сценарий из голливудских фильмов, который на практике разбивается о физику и архитектуру чипа Samsung с защитой EAL6+.
Уровень EAL6+ как раз и означает устойчивость к прямым физическим атакам на аппаратном уровне (Hardware Attacks). Чтобы добраться до самого кристалла кремния, хакеру придётся аккуратно послойно стравливать полимерный корпус карты кислотой. Но даже если он оголит чип, внутри его ждёт сюрприз:
- Активный защитный экран (Active Shield / «Сеточка»): Вся поверхность чипа сверху покрыта сложнейшей микроскопической проводящей сеткой, по которой при контакте с NFC непрерывно идёт контрольный электрический сигнал. Если попытаться под микроскопом спилить верхний слой, подсоединить зонд или просто повредить эту сетку — цепь размыкается, и чип при первом же контакте с NFC мгновенно сотрёт все ключи из памяти и самоблокируется навсегда.
- Оптическая защита и сенсоры среды: Чип снабжён датчиками света, температуры, напряжения и частоты. Если хакер попытается облучать чип лазером (чтобы вызвать сбой в логических вентилях и обойти проверку пароля) или заморозить его жидким азотом для чтения «застывшей» памяти — чип распознает аномальное воздействие и заблокирует работу при первой же подаче питания.
- Аппаратное шифрование памяти и защищённые шины: Данные внутри чипа не хранятся в открытом виде. Память зашифрована уникальными ключами прямо на уровне кристалла, а линии передачи данных постоянно меняют свой маршрут и зашумляются.
РАЗДЕЛ 3. ОБЗОР TANGEM WALLET 2.0
О КОМПАНИИ:
История появления Tangem
- Основание (2017 год): Компания была создана в Цуге, Швейцария (известном как «Криптодолина»). Идея заключалась в том, чтобы сделать холодное хранение криптовалюты таким же простым и привычным, как использование обычных банковских пластиковых карт.
- Инвестиции SBI Group (2019 год): На раннем этапе проект получил ключевое финансирование в размере $15 млн от японского гиганта SBI Group, что позволило запустить промышленное производство карт и сертифицировать защищённые чипы.
- Tangem Note (2018–2021 гг.): Первым продуктом стали одновалютные карты Tangem Note (отдельная карта под Bitcoin, Ethereum и т. д.), рассчитанные на физическую передачу криптовалюты из рук в руки без комиссий сети.
- Революция v1 и комплекты из нескольких карт (2021–2022 гг.): Tangem изменила подход и выпуская мультивалютный кошелёк. Главным нововведением стал отказ от бумажной seed-фразы: резервное копирование ключа производилось прямо между картами из одного комплекта через NFC.
- Tangem v2 и масштабная экосистема (2023–2026 гг.): Вышла обновлённая версия кошелька с поддержкой стандартной 12/24-словной сид-фразы (по выбору пользователя). Позже экосистема расширилась новыми форматами (кольцо Tangem Ring) и сервисом самокастодиальных карт Tangem Pay.
Статистика и цифры
- Объём производства: Выпущено и поставлено более 6 000 000 карт.
- Поддержка активов: Поддерживается более 85 блокчейн-сетей и свыше 16 000 токенов.
- Срок службы и гарантия: Заявленный срок службы смарт-чипа составляет 25 лет.
- Команда: Более 250 сотрудников по всему миру.
- Оценки в сторах: Средний рейтинг приложения составляет 4.9 в App Store (на основе 25,000+ отзывов) и 4.9 в Google Play (на основе 51,000+ отзывов).
Управление кошельком осуществляется с помощью официального приложения.
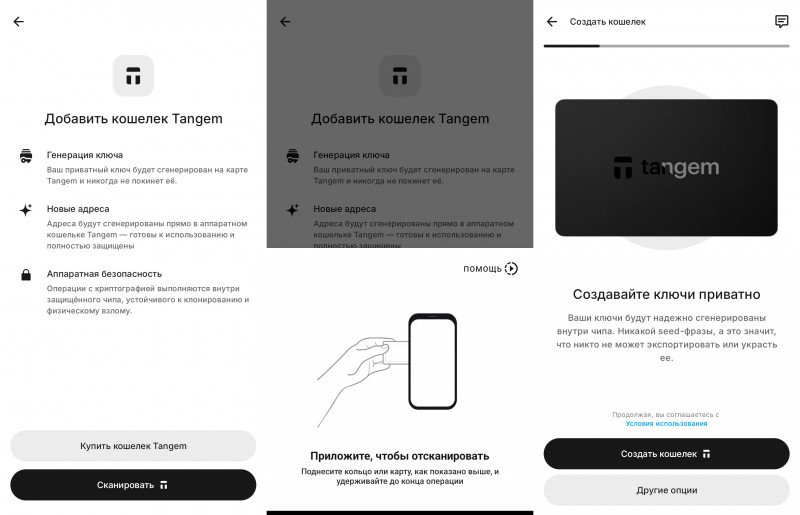
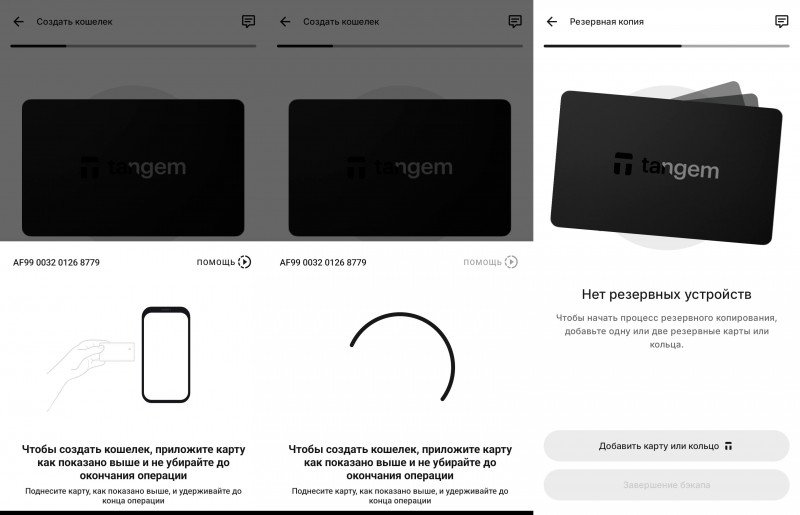
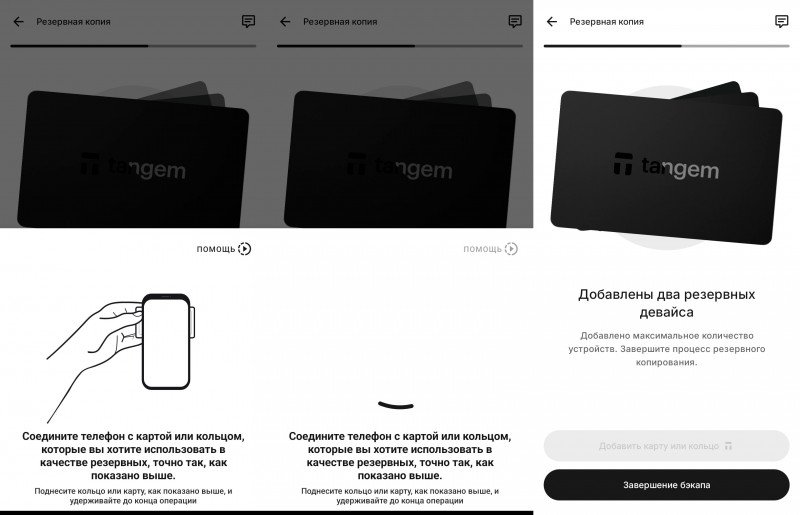
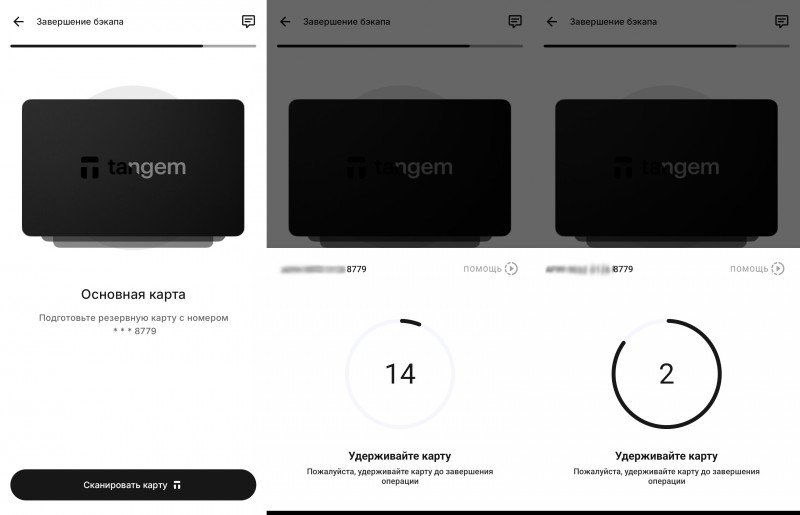
После открытия приложения нужно нажать «Создать кошелёк» и следовать инструкциям на экране. Нужно ввести свой ключ-пароль, а затем приложить поочерёдно резервные карточки. Запись происходит порядка 15 секунд на каждую карту.
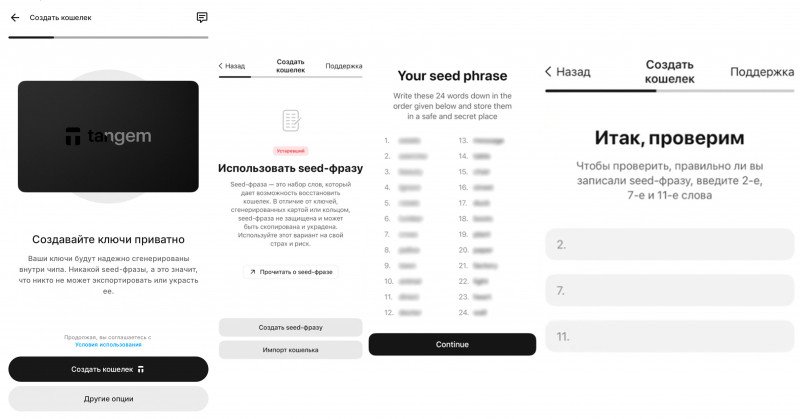
Или же, если вы, как и я, хотите создать кошелёк с SEED-фразой, можно нажать «Другие опции». Система предложит вам записать seed-фразу, а затем ввести некоторые её слова в качестве подтверждения того, что вы действительно её зафиксировали. После чего, аналогично первому способу, нужно приложить первую и все резервные карты.
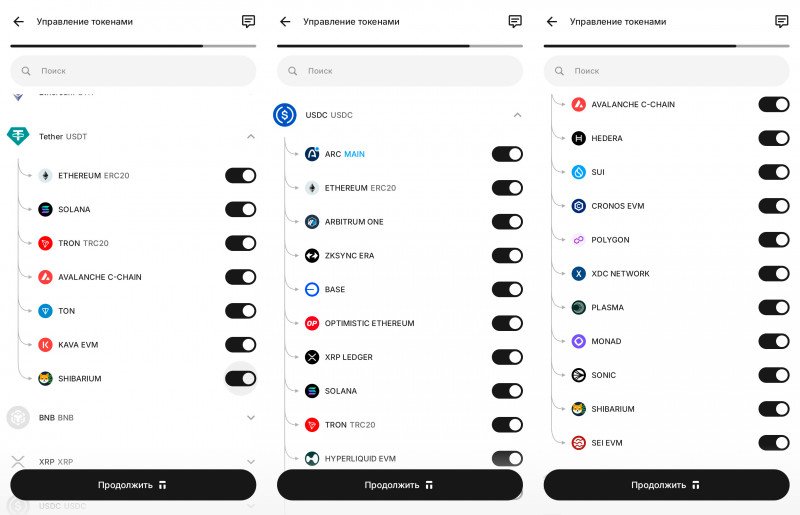
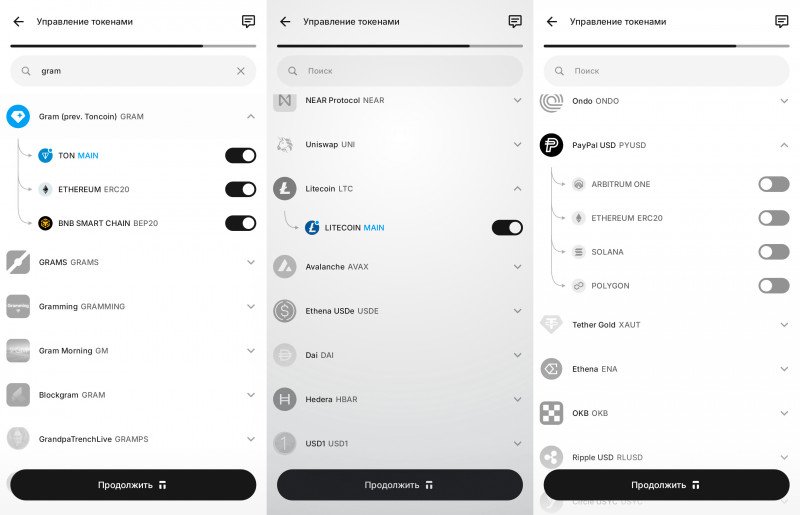
Затем нужно добавить монеты, которые вы хотели бы видеть в своём кошельке. Это всегда можно изменить в дальнейшем. Сетей и монет очень много, но если каких-то нет, их можно без проблем добавить по адресу смарт-контракта.
Кстати, наткнулся на интересный стейблкоин, о котором раньше не слышал — PayPal USD. Решил прочитать: оказывается, это действительно официальная монета от PayPalс соотношением к доллару 1:1 и достаточно серьёзной капитализацией (почти 3 миллиарда долларов). Но, видимо, она выгодна в первую очередь тем, кто находится в экосистеме PayPal. Ещё один плюс к моим тезисам из шапки о том, что крипта всё сильнее дрейфует в сторону полноценного платёжного инструмента.
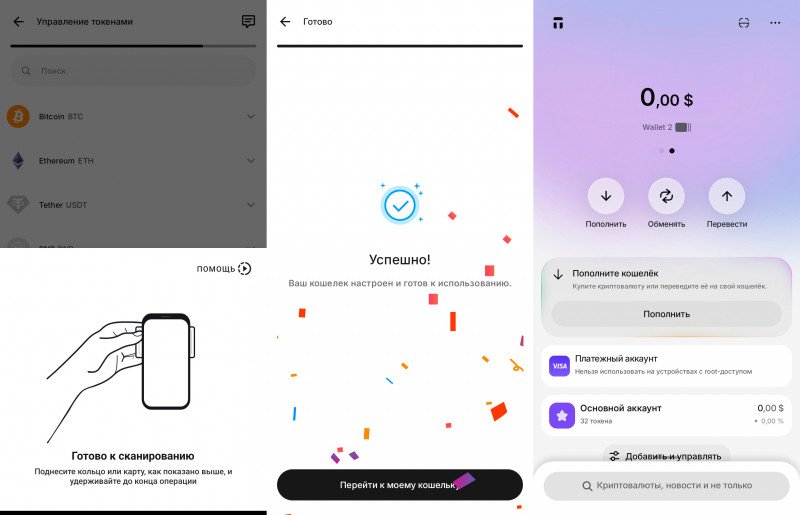
После выбора монет приложение предлагает прислонить любую из карт, и на этом настройка завершена. В целом приложение удобное, интуитивно понятное и визуально приятное. Стилистика схожа с современными онлайн-банками.
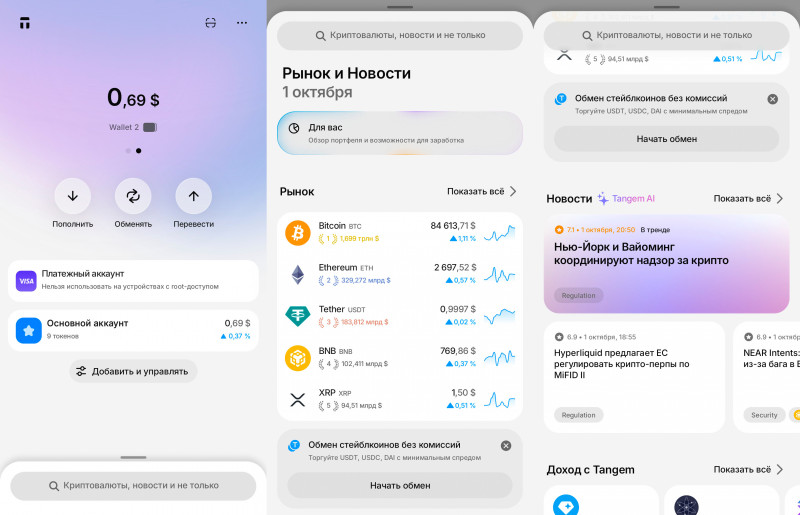
Свайпом вверх можно посмотреть актуальные курсы валют, новости из криптомира, а также условия стейкинга монет (это что-то вроде банковского депозита).
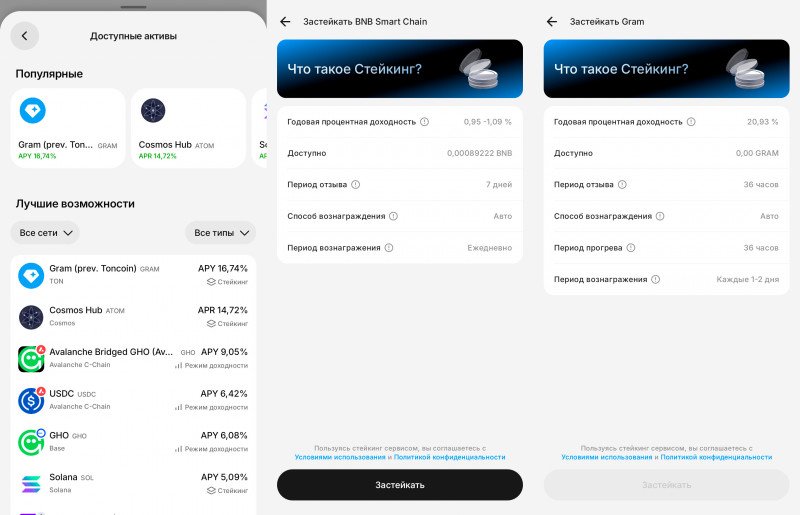
При этом как только вы нажимаете «Застейкать», деньги находятся уже не на вашем холодном кошельке — они удерживаются платформой, и их сохранность гарантируется существованием самой платформы. Это равносильно тому, что вы одолжили их под процент. Это очень важно учитывать!
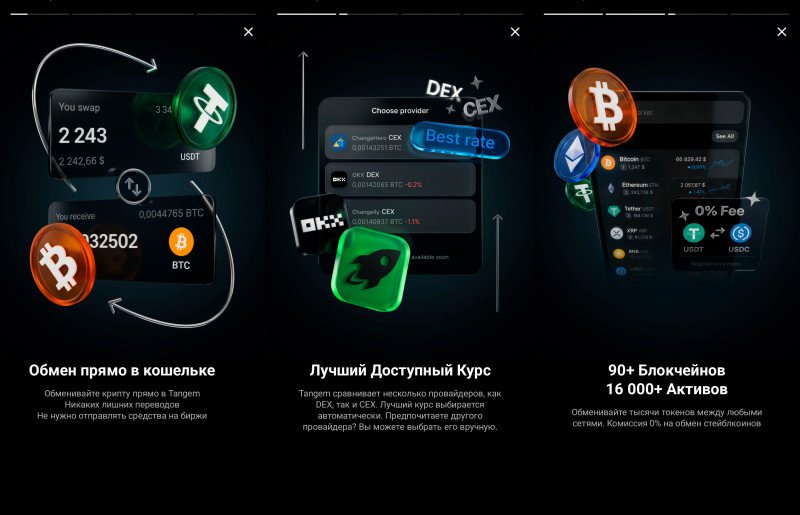
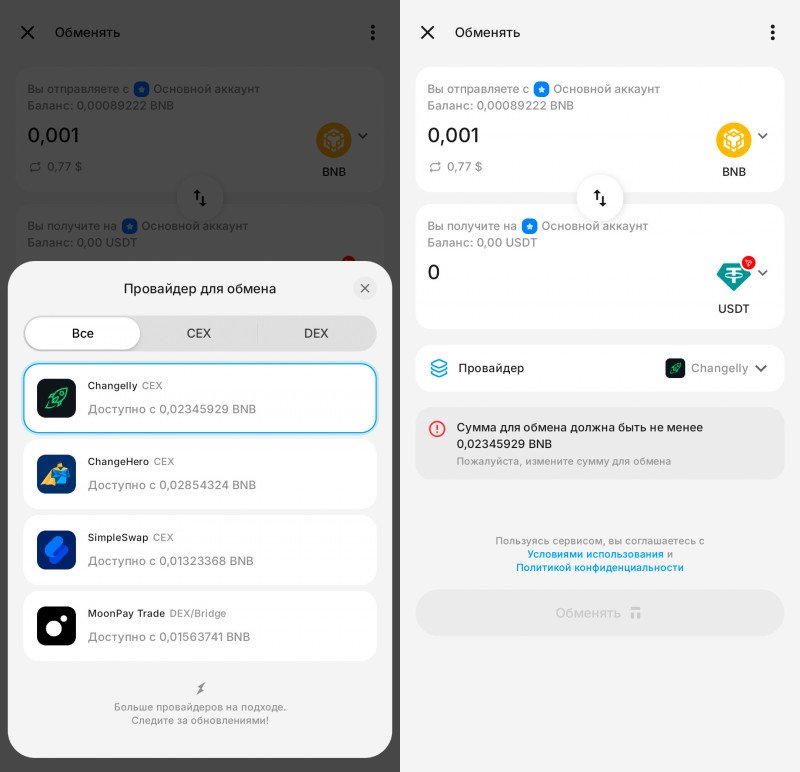
Также в приложении есть удобная функция обмена между монетами и сетями с помощью провайдеров-партнёров.
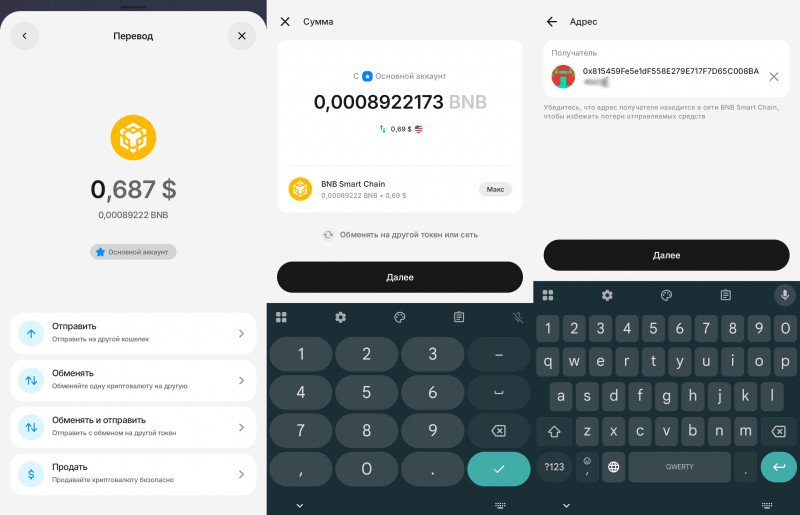
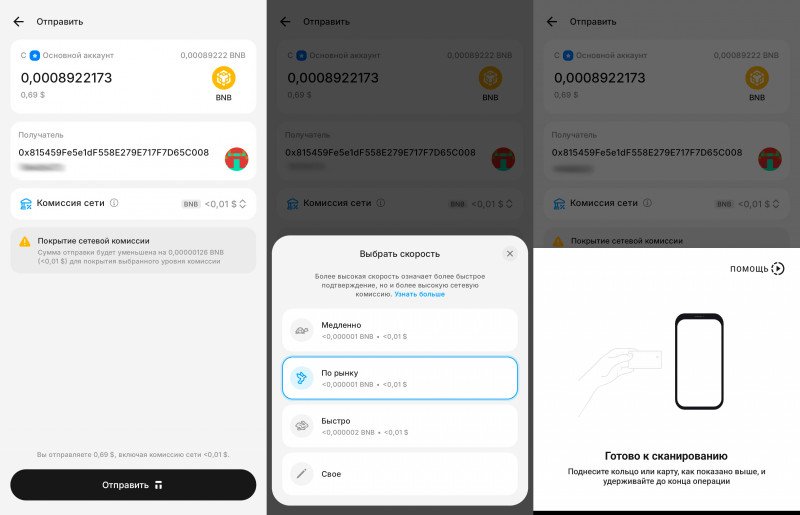
Отправка монет происходит следующим образом: вы выбираете монету на балансе, вводите адрес получателя либо выбираете его из контактной книги (напомню, что сеть и монета у отправителя и получателя должны совпадать!). Затем система предлагает выбрать стоимость газа (комиссию). Она рассчитывается не из количества отправляемых монет, а просто по факту транзакции.
Для сети BSC комиссия очень щадящая, при этом можно выбрать из предлагаемых опций: медленно, но дёшево; стандартно; либо быстро, но дороже. Далее для подписи транзакции нужно приложить карточку. И это, разумеется, именно то, что отличает аппаратный кошелёк от программного: даже если злоумышленник захватит управление вашим телефоном, без наличия карточки он не сможет подписать транзакцию.
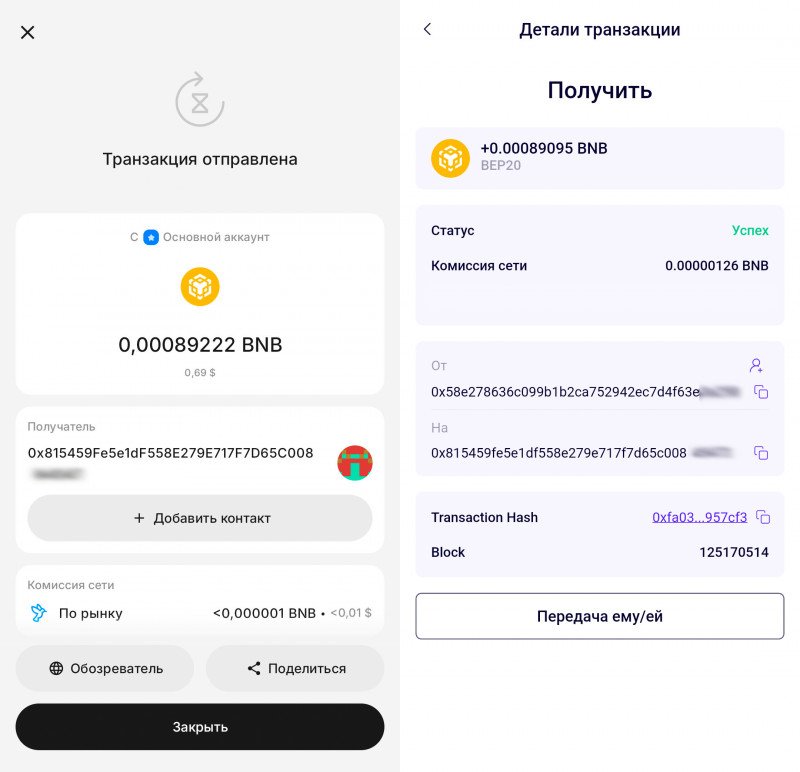
На этом всё: монета ушла с одного кошелька и мгновенно поступила на другой.
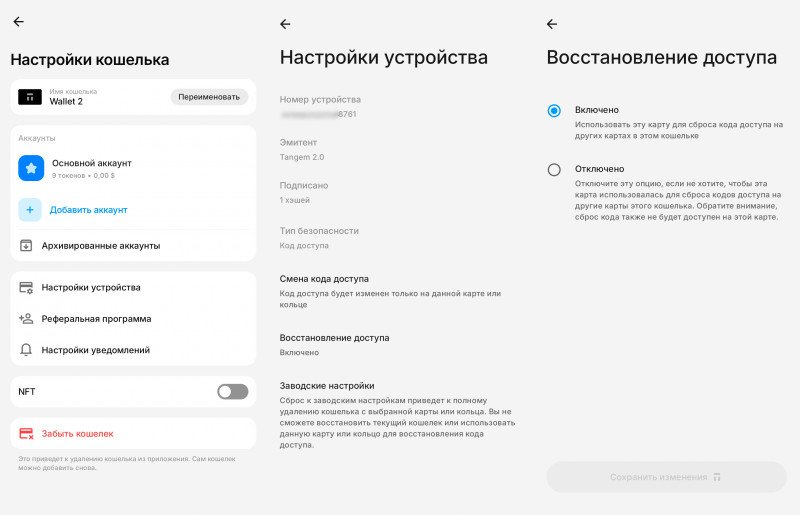
В пункте «Настройки устройства» после ввода вашего кода доступа и считывания карты можно посмотреть количество подписанных карточкой транзакций, а также изменить настройки — в частности, разрешить ли использовать карту в качестве резервной для сброса кода доступа.
Здесь же можно очистить карту: в таком случае она станет доступной для записи новых кошельков. В данном режиме система предложит стереть и другие карты — вы можете сделать это на своё усмотрение.
И здесь мы подходим к вопросу: «А зачем их несколько?». Если удалить кошелёк («забыть кошелёк») или переустановить приложение, то для его повторного добавления нужно ввести кодовую фразу. И вот предположим, что вы её забыли. Для того чтобы сбросить этот пароль и восстановить доступ (скриншотов, к сожалению, не будет, так как на них чёрный экран из-за защиты в приложении), необходимо нажать «Забыли кодовую фразу», затем прислонить одну карту, а после неё — любую другую. При наличии двух карт можно сбросить пароль и возобновить доступ, если вы, конечно, не выключили этот функционал вручную.
При сбросе кода доступа приложение запускает отсчёт (24 часа). В течение этого времени на смартфон приходят пуш-уведомления. Это отличная фича защиты: если кто-то украдёт ваши 2 карты, он не сможет мгновенно сбросить пароль — у вас будут целые сутки, чтобы перевести средства в безопасное место.
Лайфхак: Для создания кошелька нужно по меньшей мере две карточки. Но если после настройки сбросить все карты, кроме одной, и отключить на ней восстановление доступа, то вы получите независимую единичную карточку-кошелёк (разумеется, seed-фраза при таком использовании является абсолютно обязательным инструментом, чтобы в случае чего вернуть доступ к средствам). Из двух освобождённых карт можно создать ещё один новый кошелёк. В итоге у вас будет два независимых кошелька. Но если вы не используете seed-фразу и взяли комплект из трёх карт, я бы всё же рекомендовал использовать все три карты на один кошелёк. Комплект из трёх карт математически надёжнее: если одну карту потерять, остаётся еще две карты (одна рабочая + одна резервная). А если потерять одну карту из комплекта из двух карт — останется ровно одна карта, и восстанавливать доступ в случае утери пароля будет уже нечем (придётся срочно переводить средства на новый кошелёк).
ВЫВОДЫ:
Устройство классное, мне оно очень понравилось. Оно необычно своим форматом: невероятно удобно, что здесь нет батареек, проводов и физических клавиатур. Для подписания транзакции нужно просто прислонить карту к NFC-модулю. Режим создания кошелька без seed-фразы хоть и лично меня немного пугает (я в этом плане консервативен), с другой стороны, максимально соответствует философии продукта: вы физически не можете скомпрометировать свою фразу. Для подписания транзакции на вашем смартфоне нужна карточка, а на чужом — карточка и персональный код доступа. В первой версии SEED-фразы не было вообще, но во второй версии разработчики прислушались к сообществу и вернули её. Я считаю, это правильно: у пользователей должен быть выбор.
Однако, как я отвечал комментаторам в прошлом обзоре (и моё мнение не изменилось), отсутствие собственного дисплея с клавиатурой не делает его идентично безопасным в сравнении с классическими решениями с экранами. А если быть точнее — это абсолютно безопасно при соблюдении двух условий: загрузчик смартфона заблокирован, root-доступа / jailbreak нет. В противном случае приложение на смартфоне нельзя считать полностью изолированным: если потенциальный злоумышленник подменит адрес или сумму транзакции в буфере/интерфейсе, без внешнего дисплея вы подпишете её «вслепую».
Справедливости ради отмечу, что за 8 лет работы компании таких случаев зафиксировано не было, вероятность действительно мизерная, но со скомпрометированным смартфоном она не нулевая — и это важно понимать. И речь не конкретно о Tangem, а о любом финансовом софте: недаром многие банковские приложения проверяют наличие root-прав на телефоне и отказываются запускаться без обходных путей. Also не стоит забывать, что формат устройства предполагает его использование исключительно в паре со смартфоном.
В устройстве используется чип EAL6+ (против EAL5+ у его коллеги из моего прошлого обзора), что увеличивает защиту от потенциального физического взлома. Конечно, подкупает и полностью открытый исходный код, прошедший независимый аудит безопасности. Само приложение приятное, активно развивается и обрастает новыми функциями.
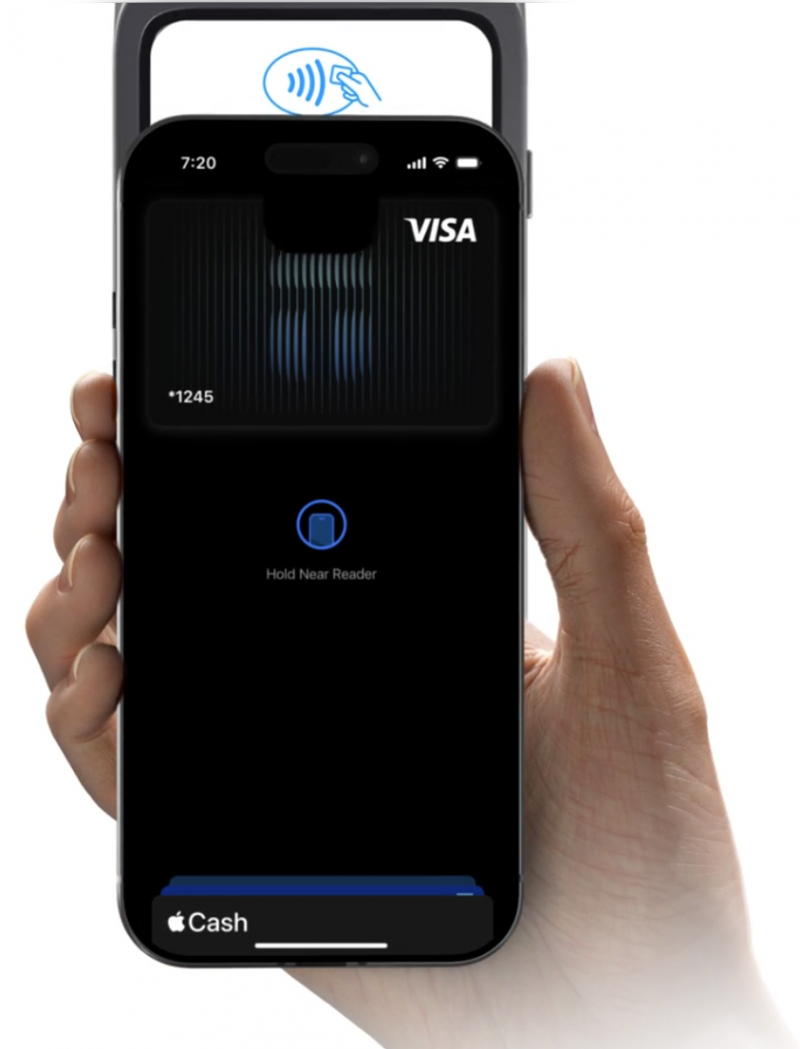
В частности, сейчас идёт развитие Tangem Pay, где Tangem выступает финансовой организацией, выпуская карту системы VISA, в которой конвертация из криптовалюты в фиатные деньги осуществляется в режиме реального времени прямо во время транзакции. Кофе в автомате за биткоины? А почему бы и нет! Система пока работает в некоторых странах Северной и Южной Америки, но обещают экспансию и на восток. К слову, идея не нова — уже существует большое количество карт, привязанных к криптовалютному счёту (к примеру, я такой от биржи Bybit даже иногда пользуюсь). Но когда это работает в рамках одной экосистемы и приложения, а криптовалюта при этом хранится на холодном кошельке, а не на бирже — это в любом случае на порядок круче.
ПРОДУКТ НА ОФИЦАЛЬНЫХ ПЛОЩАДКАХ КОМПАНИИ:
- Маркетплейсы:
- Официальный сайт: https://tangem.com/
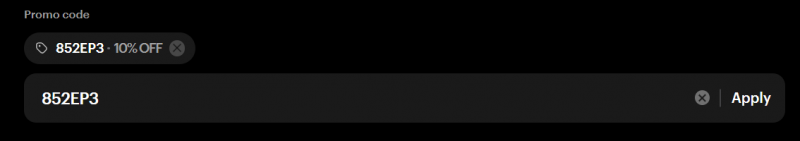
На официальном сайте с промокодом 852EP3 можно получить скидку 10%. Также до 05.10 при покупке на официальном сайте действует кэшбэк: $5 за покупку комплекта из двух карт и $10 за комплект из трёх карт, которые выплачиваются на ваш криптосчёт в биткоинах.
!ВАЖНО! Любые инвестиции (не важно, речь о криптовалюте, или о физических активах) должны осуществляться осознанно, взвесив все сильные и слабые стороны и осознавая свою полную ответственность за принятые решения. Ну и конечно, безопасность хранения любых активов, зависит, прежде всего, от нашей ответственности. Оставив ключ от квартиры в дверном замке, глупо сетовать на то, что кто-то воспользовался этим в своих личных целях. Безопасность — прежде всего зависит от нас самих.
Я прикладываю максимум усилий и много времени, чтобы мои обзоры были полезными и интересными. Если этот обзор вам понравился — поддержите его плюсом, мне будет очень приятно. А ещё — это отличная мотивация для меня писать ещё больше и качественнее для вас.
Всем хорошего настроения, позитива, добра и мира!




кто ж гарантирует?..
— гляди-ко, обеспечили. Ну и дела. Ошибся exe.
Ну и как ты обеспечишь выполнения этого закона? Вот есть у условного васи условный биткоин на холодном кошельке, как ты ему запретишь им владеть?
Крипта наоборот это своего рода цифровой нал.
За нал крипту можно продать
И чем дальше — тем больше контроля за этим по всему миру. В Казахстане, к примеру, уже сейчас за P2P/крипту банки почти со сто процентной вероятностью на выход просят. В России, как уже писали ниже — можно вообще без проблем залететь по экстремистской статье потому что а хрен его знает в где ваши деньги всплывут.
В принципе, дальше теперь уже можно не читать.На практике для получения доступа к Вашим деньгам злоумышленнику достаточно иметь паяльник и рулон скотча. Физика и архитектура чипа при этом вообще не имеют значения.
Ваш криптокошелёк в блокчейне ни одно государство не сможет заблокировать или наложить арест. В чём ложь?
И кстати, в той же статье, которую вы приводите, чёрным по белому написано, как эти «санкции» обходить. Обычным кроссчейн-обменом из одной сети в другую и «концы в воду».
И да, это всё касается перевода между кошельками и биржами, но вовсе не между двумя кошельками частных лиц, которые не более, чем цифры в блокчейне…
Вы продвинутый, вас не забанили в Google, вам ничего не мешает зайти в Gemini и подискутировать с ним по этому вопросу, чтобы понять, как это работает и почему вы не правы.
Кстати, насчёт такого тотального «чёрного списка». Здесь больше вопрос: «а судьи — кто»? Например у того же Bitcoin и Etherium нет какого-то центрального органа. Кто будет решать, кого блокировать, а кого нет? И почему в условной стране другого полюса не смогут создать свой стейбл в противовес? Он вполне может быть не менее капитализированным. Это как и фиат: кто-то хранит в долларах, а кто-то в юанях, а кто-то в нац.валютах.
Насчёт обмена: здесь согласен, если захотят обрезать конкретно транзакции по обналу, это в теории можно устроить. Но здесь другой вопрос: если сегодня скажем одна из сетей сделает это для любой из стран (именно по признаку местонахождения, а не по преступным деньгам), или же какая-то монета, тот же Tether, то логичный вопрос: как много останется желающих и согласных держать в этой сети/монете деньги уже через час после такой новости? Сеть на «газе» (комиссии) зарабатывает целое состояние. Можно конечно рубить курицу, которая несёт золотые яйца, но зачем и для чего? Сеть начнёт терять капитализацию, а люди перепрыгнут на другую сеть (которых к слову очень много), которая не захочет терять свои доходы.
Сети никто не предлагает выбор между «терять доходы» и «не терять доходы». Выбор будет между «терять доходы» и «терять доходы и свободу».
ну такой бред писать из страны где уже 90-летние бабки впном пользуются это как-то даже несмешно
Завтра использование VPN само по себе станет поводом для пермача — кому побежите жаловаться?
И да, если вы захотели квакнуть, что такого не случится — Claude уже сейчас пачками сносит учётки пользователей из РФ и Китая.
>Завтра использование VPN само по себе станет поводом для пермача
Да-да, кончено, особенно когда им подавлющее большинство компаний пользуется.
VPN вам прикроют не с этой стороны, а с той. Возможно, даже с физическим разрывом канала связи..Вы это из 2021 года пишете? У нас, блин, на дворе наглядный пример, когда в той же Германии на колоссальные потери наплевали и на разрыв пошли.
Вы подключаетесь к серверу, который находится в другой стране и для всего мира у вас уже IP этой страны. Этот сервер — абсолютно любой компьютер/одноплатник или роутер с OpenWRT / Entware, подключённый к интернету. Если это WG — нужен белый IP, а если надстройки над ним, вроде Tailscale, NetBird, ZeroTier, и.т.д. — то можно и с серым IP, они пробивают NAT. Вы мыслите временами «железного занавеса», мир давно поменялся. Есть к примеру такие страны, как ОАЭ. Они дружат со всеми и с ними все дружат. Там находятся крупнейшие дата-центры. Кто им отрубит трафик? Это уже в целом достаточно неплохой узел-посредник даже при жёстких блокировках. Более того, трафик может идти транзитом, через третью страну, и между пунктом А и Ю-Я, может быть ещё сколько угодно точек.
Он сейчас меняется в обратную сторону. Пару месяцев назад финны с гордостью сообщили о физическом демонтаже канала связи с РФ.Иран, например.Это будет просто замечательный узел-посредник после того как он выгорит дотла от прямого попадания БР.
блокчейн в принципе ничего «не засекает», это просто распределенная бд. В биткоине такое даже в теории не мыслимо, такого функционала там нет, этот механизм в принципе противоречит принципу биткоина.
Можно было бы вам даже например рассказать, что к примеру у вас живёт брат в Бресте, он ловит мобильную связь из Польши или Старлинк приграничный, и вы, находясь в условном Витебске можете без проблем через VPN-сервер на роутере вашего брата получать доступ к этому трафику. Или например вы подключаетесь к VPS-серверу в условном Казахстане, который в свою очередь подключается к Франкфурту и используется, как транзитный узел. Но толку объяснять принципы работы VPN, если это всё, как об стенку горохом…
В нем в принципе не предусмотрены подобные ограничения.
Любые изменения в коде принимаются общим консенсусом.
Забанить можно только централизованные системы/средства на них, типа стейблкоинов
Учим матчасть.
И что, вы серьёзно думаете, что там кто-то будет возражать против санкций против очередного недостаточно демократического режима? Естественно, консенсус тут неизбежен, потому что двух мнений тут быть не может.
Для начала изучите тезнический аспект вопроса, как работает сеть биткоина, после этого поймете что ваша версия не работоспособна.
Сообщество, которое поддерживает сеть биткоина им в принципе абсолютно фиолетово на решения правительств, от слова совсем. А верить в утопию, когда все страны договорятся и начнут действовать сообща, бгг, это верх наивности.
Демагогия, где конкретика? Например?
Переведите мне персонально 0,000001-10-10000 биткоинов. Нет вы не можете, потому что у меня нет криптокошелька и я не могу обналичить через 5 минут. Давайте я вам переведу десяточку? Какой IBAN указать, так чтобы мне от европейского банка не прилетело? Криптовалютой занимаются те, кто выключен из нормального валютного обмена или те, кому потерять миллион из своего миллиардного «кошелька» не является потерей. Где-то мне попадалась диаграмма активности биткоина по странам и там на первых местах, сюрприз-сюрприз, Украина и Россия, а не Штаты, где денег много больше и казалось бы почему бы не в крипту? Сколько оналайн маркетплейсов типа Амазон, примут от вас криптовалюту? Перечислите только те, что на слуху, и тогда будет понятно насколько крипта восстребована.
Сейчас погуглил, Newegg.com принимает крипту. Это очень популярный интернет-магазин в США (но он ориентирован на США и Канаду, поэтому у нас не на слуху). Годовой оборот — 1.5 миллиарда долларов.
Один — два рабочих дня, при внутрибанковском переводе (если корсчет в том же банке что и счет с которого перевод) — бесплатно (тут надо уточнять в конкретном банке тарифы, в райфе точно бесплатно).
При этом существует рабочая схема первода через крипту с гарантированным получением. За 20-30 минут.
Так что давайте не обобщать все же. Каспи, БЦК — спокойно пополняются через перевод на их корсчета в российских банках из неподсанкционных банков. По остальным банкам — можете зайти на их сайты и в реквизитах посмотреть есть ли у них корсчета в рублях и где.
никакой, там немного другая схема переводов
>так чтобы мне от европейского банка не прилетело
а что тебе прилетит? необанки уже ввели криптотрейд, револют тот же
>Криптовалютой занимаются те, кто выключен из нормального валютного обмена
или те кто его обходят, понимая риски лишиться средств при любом удобном для регуляторов случае
>Где-то мне попадалась диаграмма активности биткоина по странам и там на первых местах, сюрприз-сюрприз, Украина и Россия
Это что за диаграмма такая, где в сигнатурах биткоина гео привязывается? ты имеешь ввиду данные с бирж? с каких бирж? все же явно не учитывали.
активности по количеству транзакций? причина тупая и очевидная — шопы из даркнета, если по объему переводов, то рф и снг явно будут не в топе
Да и классики про щи и жемчуг никто не отменял.
За ₮1000 (USDT-TRC20) дают наличными $1000. Если же нужно купить ₮1000, то отдать нужно $1030. Валютчики на рынках и возле них обычно воспринимаются исключительно, как фиатные (обмен бумажных денег), но если у этой толпы поспрашивать, то думаю среди них найдутся и работающие с криптой. А уже менять или не менять, это уже выбор каждого, но за спрос не бьют)
Я не знаю, какой курс ей предложили в лавке на рынке, но вполне допускаю, что это могло быть и взаимовыгодно. Одному человеку нужна крипта, второму — наличка. Как раз многие спрашивали в комментариях, как купить крипту, если переводы под контролем. Ну вот примерно так, бартером, чем не вариант?
Вы просто не захотели вникать, но это не означает, что это сложно или невозможно.
даже полтинник ужэ не перевести. банки блокируют переводы раз. 2 все заняли мигранты. куда потом ваши деньги переведут невестино.
В общем вся крипта сейчас будет под государством, с их правильными (квалифицированными) трейдерами что бы денежки продолжать крутить, а кривозубым — цифровой рубль.
зы а кошель интересный, у самого такой, правда v1. только вот у меня руки трясутся когда надо в него зайти через пол года год, постоянно после обновления приложения ждешь что что то не запуститься (да да там у них опенсорс вроде как и поддержка здравая но все равно страшновато). Вообще насторожено отношусь к всяким умным девайсам со своими аппами, как показывает опыт приложения перестают поддерживать через какое то время и тут начинается поиск того самого андроида, той самой апк, а тут и серверов уже нет и что бы это обойти надо их исходников собрать или сходить скачать чей то апк (ага, криптокошелька))), что бы свои кровные вывести.
Она имущество
С нее необходимо платить налог
Покупка и продажа крипты легализована.
Если вы о легализации крипты как денег, то это делать в настоящее время не следует по причине больших рисков для экономики.
Я сейчас в случае продаже чего то на вторичке вообще воздерживаюсь от перевода денег кому то напрямую на карту, только через безопасные сделки авито или через озон, наложка сдек (там тоже миллион способов быть нагретым, но хотя бы меньше шанс на блокировку счета попасть или статью). Хотя я не знаю может быть это моя паранойя персональная люди даже квартиры покупают особо не парятся с проверками. Просто эти случаи громкие они на слуху и может складываться ощущение такое. Но как то не хочется рисковать лишний раз.
Никаких лишних устройств не надо носить. Проверены временем.
А эту карту потерял… или отняли при досмотре… короче сомнительная история.
Носить зачем-то с собой. В России только через 3 буквы.
Короче… идея интересная, но бесполезная.
Согласен на 100%, удобнее. Но здесь речь о безопасности прежде всего.
Это как? Это же обычная с виду карточка, идентичная банковским или дисконтным. На каком основании её отнимут? С таким же успехом могут отнять и телефон с Trust.
Но в любом случае спасибо за мнение и свой опыт, но жаль, что вам девайс оказался бесполезным.
Да :))) вы видимо в китае.
Да :))) вы видимо в китае.
Согласен на 100%, удобнее. Но здесь речь о безопасности прежде всего.
Так и без нее безопасно :) просто пароль руками не надо вбивать.
Скорее удобство ввода пароля, а не вопрос безопасности.
На каком основании её отнимут? С таким же успехом могут отнять и телефон с Trust.
На том, что это Россия :)))
а вот к телефону пароль еще пароль нужен :))) и при досмотре никто не знает что на нем.
А карта — как раз сразу всем говорит — смотрите!!! У него крипта!!!
По идее опасный маркер!!! Наооборот нельзя носить!!!
Да, бесполезно и скорее опасно! Для России точно так!
Это не совсем так. Если смартфон скомпрометирован, то программный кошелёк без проблем подпишет любой хеш. Если бы это было не так, то никто бы аппаратные кошельки не производил бы и не покупал. Очень странно, что вы владеете аппаратным кошельком, но не знаете, чем отличается горячий некастодиальный кошелёк от холодного. Наверное вам его подарили.
Там как раз для этого сценария есть чисто чёрные карты без надписей. Плюс аппаратные кошельки не предусматривают, что вы будете с ними гулять по улицам в поисках приключений.
Вы серьёзно считаете, что это проблема, если действительно будет желание его разблокировать?)
Ну это ваше мнение и вы, безусловно, имеете на него право. Но я считаю иначе.
В целом я показал и эту и другую концепцию. Ну а каждый уже конечно сам решит для себя, нужно ли ему это и что конкретно нужно.
Теперь к твоему комменту, ты цитировал тезис о том, что крипта обременена классической регуляцией, а ссылку кинул на проблемы с п2п и легализацией средств. Ты разницы не видишь или просто не понимаешь?
Крупное и долгий срок — хранить на отдельном кошельке некостодиальном, в идеале холодном.
Мелькие и частые переводы на другом и самому пополнять его с своего другого кошелька для хранения мелких сумм и трат.
Это как разные банковские карточки- одна для мелких трат, второая для инета (мелкие суммы), третья для для накоплений. 3-4 сейфа получаются. С криптой так же.
ЗЫЖ пишут храните 12 фраз на листике и тп… я бы рекомендовал хранить половинку этого листа :))) вторую в другом месте :)))), а лучше выучить… все таки 12 слов :)))
Ну у меня 24 слова. Запоминать, это ровно как и то, как люди на помойках сейчас шаряться в поисках HDD с биткоинами) Я не настолько доверяю своей памяти в долгосрочной перспективе. Забудете порядок этих слов, хотя будете их все помнить и будете подбирать факториал числа 24) 620 448 401 733 239 439 360 000 разных вариаций. Нет, ну наверняка в любом случае вы будете помнить какие-то последовательности, что сократит количество вариантов, но тем не менее так-себе идея)
А вообще для этого придумали хороший инструмент — passphrase (я писал об этом в обзоре). Даже если ваш листик найдут и введут эти слова, всё что увидят — это ноль на балансе (или какие-то копейки, так как без passphrase это другой кошелёк, а на один кошелёк вы можете создать любое количество таких «сейфов»). То есть открыли дом с неограниченной квадратурой, в нём лежат деньги, но они в сейфе. Злоумышленник в душе не знает, есть ли этот сейф в принципе, а даже если догадывается, то его ещё нужно найти и открыть… А их может быть несколько. Так что passphrase как по мне более логичный и практичный вариант, чем изучение seed.
Карта позволяет удобно вводить фразу, и то… надо помнить пароль тоже от нее :))) для восстановления…
А если карту украли? Или как резервную хранить с паролем восстановления?
А фразу можно храинть часть там, часть там…
Лишняя цепочка за деньги клиента. Но как идея интересна, только если был датчик пальца или глаза…
А так пароль тоже надо хранить, ну и перевозить карту через границу :))) такое себе… один досмотр и куча вопросов. только проверил, надо 3 буквы для работы софта :(((( Хотя софт удобный. тут молодцы!!!
Это вообще не так работает. Карточка подписывает транзакцию. На ней ключи (аналогичные тем, которые генерируются разными Трастами во время введения seed-фразы)
То есть ещё две.
Паранойя в чистом виде, как по мне. Я уже говорил, если захотят реально досмотреть, то ваш телефон тоже очень быстро будет разблокирован, причём вами же… Я сколько куда не ездил и не летал, никогда не видел, чтобы кошельки потрошили и карточки в них рассматривали… Ощупывание видел, открытые чемоданы тоже, но не кошельки…
Ради интереса сегодня попробую их опять :))) восстановить старый демо.
но я четко понимал, что покупаю. Упаковку. Если тебя взяли и увезли на завод с картой в кармане и 10 битками на счете, ты все равно все отдашь. Пароль от карты, саму карту, сид фразу. Все. Тут она не защищает
Если ты потерял карту — не беда, восстановишь, без тебя никто бабками не воспользуется. Но если ты потерял телефон с софт кошельком — все то же самое, восстановишь по сиду 24.
Если ты забыл что-то — и там и там можно что-то восстановить.
И самое слабое место все равно в моменте коннекта с телефоном. Если на телефоне стоит вирус, то ничего не стоит ДО передачи транзы на подпись изменить сумму и отправителя и отправить уже это на подпись на карту. Владелец сам авторизует ее и усе. То есть тут как бы немного лукавство о том, что телефон дескать, просто экран.
Потому то и есть класс устройств с экраном и аккумулятором, которые на телефон передают УЖЕ подписанную транзу, формируя ее на этом самом устройстве, а не на телефоне.
В этом полностью согласен. Как считал, так и считаю, что вариант с независимым экраном и клавиатурой — безопасней (хотя люди в обзоре Safepal в комментариях приходили и утверждали, что разницы нет, но здесь я их уже не наблюдаю, что не удивительно, так как цель их комментариев был хейт, без разницы, за что зацепится, наблюдаю это явление из обзора в обзор). Там вы подпишите ту транзакцию, на тот кошелёк и с той суммой, которую видите на экране самого кошелька. Здесь же Root и Jailbreak абсолютно противопоказаны, и хоть случаев подмены транзакций ещё не происходило с Tangem, на скомпрометированном девайсе вероятность этого — не нулевая и я честно об этом указал в обзоре.